

CONFAZ publica Convênios ICMS nº 129 e nº 130 e reforça tributação monofásica de nafta, correntes de gasolina e diesel
Publicado em 30/10/2026 por Alessandra de Paula
O Conselho Nacional de Política Fazendária (CONFAZ) publicou, em 29 de outubro, importantes medidas para o setor de combustíveis. Os Convênios ICMS nº 129 e nº 130 atualizam os procedimentos de tributação, arrecadação, retenção e repasse do ICMS nas operações com gasolina, etanol anidro combustível, diesel, biodiesel, gás liquefeito de petróleo (GLP) e correntes de hidrocarbonetos utilizadas na produção de combustíveis.
As mudanças revisam os Convênios ICMS nº 15/2023 e nº 199/2022, que regulamentam a tributação monofásica dos combustíveis — modelo em que o imposto é cobrado uma única vez ao longo da cadeia de comercialização.
O Convênio ICMS nº 129/2026 amplia e detalha as regras aplicáveis à gasolina e suas correntes, ao etanol anidro combustível (EAC) e aos hidrocarbonetos empregados na produção desses combustíveis. Uma das principais alterações é a inclusão expressa das correntes de gasolina no regime monofásico. A norma também determina que as disposições relativas a esses produtos abrangem as operações com nafta.
Para o diretor-executivo do Sindicato Nacional das Empresas de Combustíveis e de Lubrificantes (Sindicom), Mozart Rodrigues (foto), a regulamentação representa um avanço importante no combate às irregularidades:
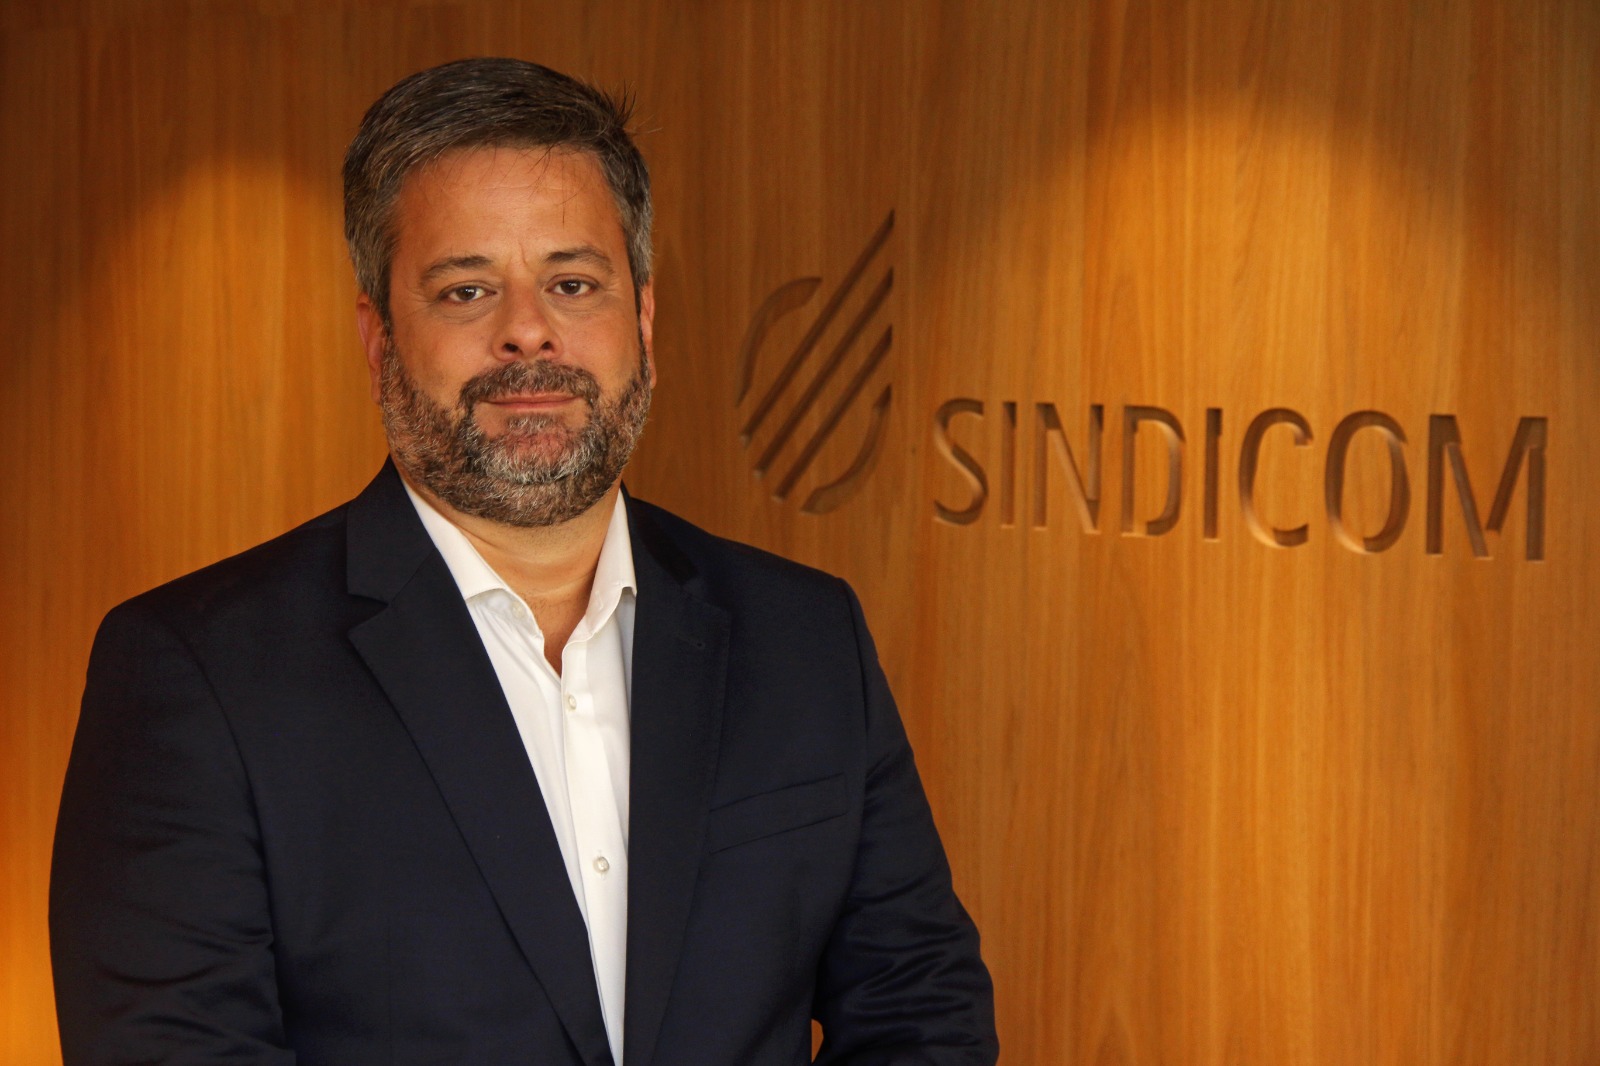 “A publicação do convênio, regulamentando a incidência monofásica do ICMS nas operações com naftas, correntes de gasolina e diesel, é um grande avanço no combate ao mercado irregular. O convênio simplifica a tributação desse combustível e facilita a fiscalização dos estados, com isso, inibe a comercialização da nafta como se fosse gasolina. O convênio ainda deixou de fora dessa sistemática a nafta adquirida por centrais petroquímicas, já que é um insumo essencial dessa indústria, e o foco da legislação é reprimir o combate ao mercado irregular de combustíveis. Estão de parabéns pela iniciativa o Congresso Nacional, por aprovar a inclusão da nafta na lei complementar, e os estados, pela rápida regulamentação”, ressaltou.
O Convênio ICMS nº 129/2026 atribui à refinaria de petróleo ou suas bases, à central petroquímica (CPQ), à Unidade de Processamento de Gás Natural (UPGN), ao formulador de combustíveis e ao importador a responsabilidade pela retenção e pelo recolhimento do ICMS incidente sobre o etanol anidro utilizado na composição da gasolina C.
O imposto deverá ser retido simultaneamente ao ICMS devido nas operações com correntes de gasolina e informado no documento fiscal. Caso a utilização não seja comprovada, a central petroquímica deverá recolher o ICMS no regime monofásico sobre o volume não comprovado e estornar integralmente o crédito do imposto decorrente da entrada.
O convênio prevê, ainda, a possibilidade de ressarcimento do ICMS monofásico recolhido sobre correntes de gasolina utilizadas em processos industriais que resultem em combustíveis sujeitos à tributação monofásica. Nas empresas com produção mista (produtos monofásicos e plurifásicos), poderá ser autorizado o creditamento proporcional às saídas de produtos sujeitos à tributação plurifásica, mediante comprovação.
Responsabilidade solidária
Estabelecimentos que realizarem operações interestaduais posteriores à tributação monofásica poderão responder solidariamente pelo recolhimento do imposto, caso o tributo não tenha sido cobrado ou recolhido, ou a operação não tenha sido informada ao responsável pelo repasse.
Por fim, o convênio revoga o Convênio ICMS nº 181/2024, que disciplinava a substituição tributária nas operações com nafta não petroquímica.
Já o Convênio ICMS nº 130/2026 inclui as correntes de diesel nas regras de tributação monofásica e determina que as disposições aplicáveis a essas correntes abranjam as operações com gasóleo. O texto atribui à refinaria de petróleo ou suas bases, à central petroquímica, ao formulador de combustíveis e ao importador a responsabilidade pela retenção e pelo recolhimento do ICMS incidente sobre as importações de biodiesel ou sobre as saídas realizadas pelo estabelecimento produtor.
A retenção deverá ocorrer simultaneamente ao imposto devido nas operações com correntes de diesel, com registro nos campos próprios do documento fiscal. A norma também prevê o ressarcimento do ICMS monofásico recolhido sobre correntes de diesel utilizadas em processos produtivos que resultem em combustíveis sujeitos à tributação prevista na Lei Complementar nº 192/2022.
Ambos os convênios entram em vigor na data da publicação e produzem efeitos a partir de 1º de março de 2027.
Leia também: